Halpaa rehua vai kallista kuiva-ainetta?
Säilörehu on ruokinnan kulmakivi ja yleensä suurin yksittäinen komponentti ruokinnassa, joten sen tuottamisen kustannus vaikuttaa merkittävästi tuotannon kannattavuuteen.
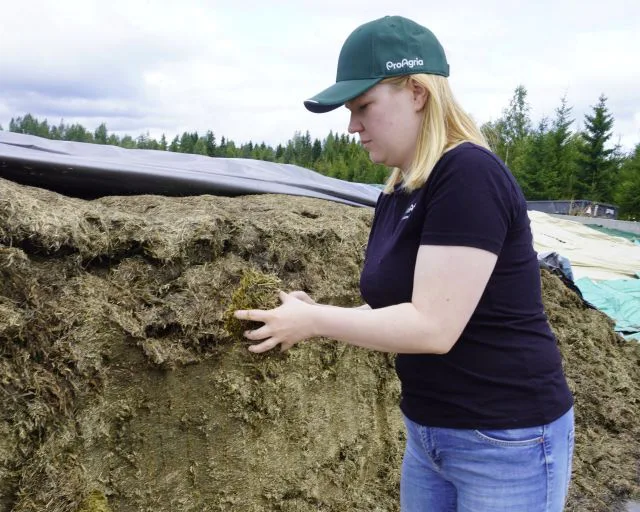
On tärkeää asettaa säilörehulle myös laatuvaatimukset, jotka tukevat tilan tuotannollisia tavoitteita. Voidaankin sanoa, että lähtökohtaisesti tavoitteena on tuottaa laatua kustannustehokkaasti.
Kannattava rehuntuotanto alkaa kustannusten tuntemisesta
Tuotantokustannukset vaihtelevat tilakohtaisesti suuresti, koska kustannuksiin vaikuttaa niin moni tekijä, kuten tilarakenne, lohkojen sijainti ja lohkokoko, kalusto, käytetyt säilöntäaineet, lannoitteet, siemenet ja erityisesti satotaso. Tuotantokustannuksen laskeminen kannattaa, sillä se on työkalu säilörehun tuotannon kulurakenteen tunnistamisessa. Tuotantopanosten hintojen nousun myötä kustannuksien tarkastelu on entistä tärkeämpää tuotannon kannattavuuden takaamiseksi. Sanotaan, että kallein säilörehu on tehty, muttei ikinä ruokintaan asti päätynyt rehu. Siksi onkin hyvä laskea myös tilan rehuntarve huomioiden tilakohtaisen strategian mukainen puskurivarasto. Pellon kannattaa tuottaa sitä, mitä navetta tilaa.
Laskelma tukee lannoituksen suunnittelua
Laskelmaa voidaan hyödyntää muun muassa hehtaarikohtaisen satotavoitteen ja siten lannoitustason määrityksessä. Kun tiedetään lannoituksen kustannukset, voidaan laskea, mihin satotasoon pitäisi päästä, jotta tuotantokustannus ei karkaa liian suureksi. Satotasoon vaikuttaa lannoituksen lisäksi niin moni asia, että lannoituksen säädöllä ei voida taata satotason nostoa, mutta tuotantokustannuslaskeman avulla voidaan verrata, onko lannoitus satotasoon nähden linjassa.
Laskelmista tukea investointipäätöksiin
Tuotantokustannuslaskelmaa voidaan hyödyntää myös investointeja suunniteltaessa. Kun tuotantokustannukset tunnetaan, voidaan tehdä vaihtoehtolaskelmia, jossa otetaan huomioon esimerkiksi uuden koneen, konehallin tai pinta-alan muutoksen vaikutus tuotantokustannuksiin.
Tuotantokustannuslaskelmasta käy ilmi tilalla tuotetun sadon tuotantokustannus hehtaari- ja kasvikohtaisesti. Tarkoilla lähtötiedoilla tuotantokustannus voidaan laskea jopa lohkokohtaisesti. Todellisten tuotantokustannusten laskeminen tuo tukea päätöksentekoon ja sen avulla voidaan tarkastella ja arvioida tuotannon kannattavuutta.
Asiantuntijamme auttavat tunnistamaan tuotannon kustannukset
Sinua saattaisi kiinnostaa myös

Ruokintapöydällä
Suunnitellen seuraavaan kesään
Syksy on saapunut ja monella tilalla on hetki syötetty kesällä 2026 korjattuja säilörehuja.
Emmi Parkkinen, Roni Riekki
2 min lukuaika
Ruokintapöydällä· Ruohonjuurella
Viljelijän hyvinvointi on tärkeä osa huoltovarmuutta
Viime vuodet ovat koetelleet suomalaista maataloutta poikkeuksellisen monella tavalla. Sääolojen vaihtelut, tuotantopanosten kallistuminen ja maailmanpoliittinen...
Taru Vänskä
3 min lukuaika
Ruokintapöydällä
Suunnitelmallisuus on onnistuneen ruokinnan perusta
Suunnitelmallinen ja oikein koostettu ruokinta on ratkaisevan tärkeää sekä eläinten hyvinvoinnille että tilan taloudelliselle tulokselle....
Linda Heikkilä
2 min lukuaika
Ruokintapöydällä
Tietoa eläinten hyvinvoinnista alan ammattilaisilta – suomeksi ja englanniksi
Alamme perustuu läheiseen yhteistyöhön tuotantoeläinten kanssa. Meillä on lähin kosketus lehmän arkiseen hyvinvointiin sen kaikissa...
Tiina Karlström
3 min lukuaika